
🔎 Uno de los cambios en la nueva ISO 19011:2026 está en el principio de independencia, dentro del apartado 4.
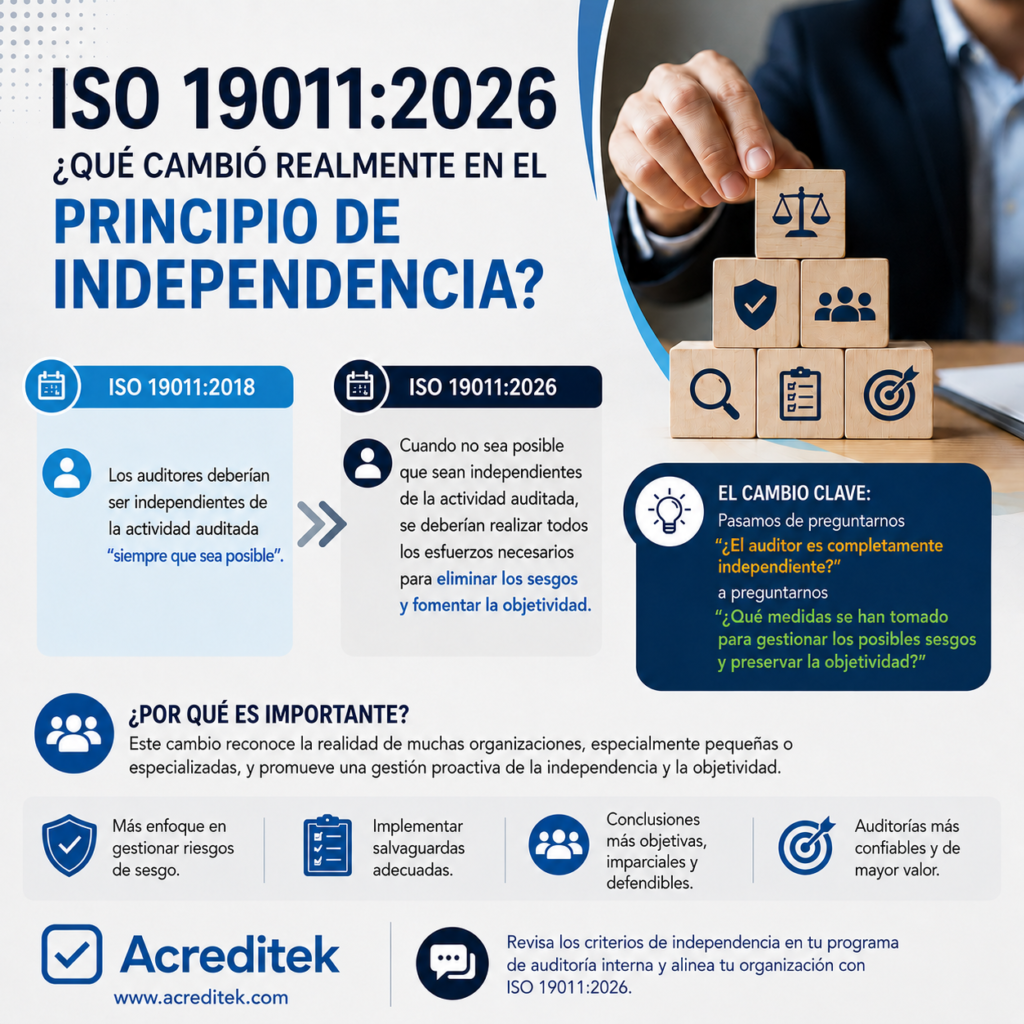
En la ISO 19011:2018, el enfoque señalaba que, para las auditorías, los auditores deberían ser independientes de la actividad auditada “siempre que sea posible”.
En la ISO 19011:2026, este planteamiento cambia.
👉 La nueva edición hace una aclaración con respecto a un auditor interno: «cuando no sea posible que sean independientes de la actividad auditada, se deberían realizar todos los esfuerzos necesarios para eliminar los sesgos y fomentar la objetividad».
💡 ¿Por qué es importante este cambio?
Porque en muchas organizaciones pequeñas o con estructuras muy especializadas, conseguir una independencia absoluta puede ser difícil.
Por ejemplo:
🏭 Un responsable de calidad que audita una parte del proceso que también administra.
👥 Una organización pequeña donde los mismos profesionales participan en diferentes procesos.
🔧 Un auditor interno con conocimiento técnico indispensable que, al mismo tiempo, tiene algunas responsabilidades dentro del área auditada.
La nueva orientación nos lleva a una pregunta diferente:
❌ “¿El auditor es completamente independiente?”
sino:
✅ “¿Qué medidas se han tomado para gestionar los posibles sesgos y preservar la objetividad?”
Esto tiene una implicación práctica muy importante para quienes gestionamos programas de auditoría:
La independencia no debería analizarse únicamente como una condición de “sí” o “no”, más bien considerar los mecanismos a implementar para eliminar o minimizar los riesgos que pudieran comprometer la objetividad del proceso de auditoría.
📌 Un cambio pequeño en el texto puede generar un cambio importante en la forma de gestionar las auditorías internas.
La ISO 19011:2026 mantiene los siete principios de auditoría, pero ahora los presenta como subapartados individuales dentro del apartado 4 (4.2 a 4.8), en lugar de la estructura de incisos utilizada en 2018.
Y aquí está, para mí, la reflexión más importante:
La independencia no consiste solamente en estar separado del proceso auditado. También consiste en crear las condiciones para que las conclusiones de auditoría sean objetivas, imparciales y defendibles.
¿Tu organización ya está revisando sus criterios de independencia para seleccionar y asignar auditores internos con base en ISO 19011:2026?
¿Requieres ayuda para actualizar tu matriz de competencias de tus auditores internos conforme ISO 19011:2026?
💬 Agenda una asesoría personalizada con nuestros expertos.