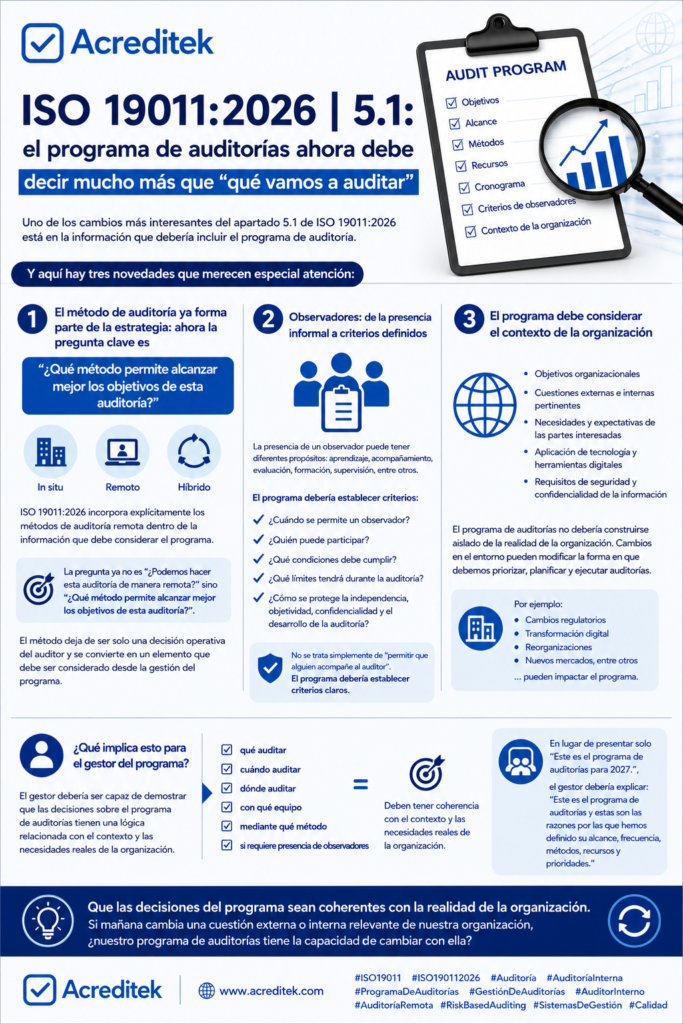

ISO 19011:2026 | 5.1 Uno de los cambios que considero más interesantes del apartado 5.1 está en la información que debería incluir el programa de auditoría.
Y aquí hay tres novedades que merecen especial atención:
1️⃣ ISO 19011:2026 incorpora explícitamente los métodos de auditoría remota dentro de la información que debe considerar el programa.
La pregunta no es:
“¿Podemos hacer esta auditoría de manera remota?”
Sino:
“¿Qué método permite alcanzar mejor los objetivos de esta auditoría?”
🏢 In situ
💻 Remoto
🔄 Híbrido
Una auditoría remota puede ser adecuada para determinadas actividades, procesos o ubicaciones, mientras que otras situaciones pueden requerir presencia física.
2️⃣ Observadores: de la presencia informal a criterios definidos
Otro elemento nuevo en la información del programa son los:
“criterios para la participación de observadores, cuando sea pertinente”.
La presencia de un observador puede tener diferentes propósitos: aprendizaje, acompañamiento, evaluación, formación, supervisión, entre otros.
Pero el gestor del programa debería preguntarse:
👉 ¿Cuándo se permite un observador?
👉 ¿Quién puede participar?
👉 ¿Qué condiciones debe cumplir?
👉 ¿Qué límites tendrá durante la auditoría?
👉 ¿Cómo se protege la independencia, objetividad, confidencialidad y desarrollo de la auditoría?
Por lo tanto, ya no se trata simplemente de “permitir que alguien acompañe al auditor”. El programa debería establecer criterios.
3️⃣ El programa debe considerar el contexto de la organización.
Quizá este sea el punto que más impacto puede tener en la gestión del programa.
ISO 19011:2026 señala que, para comprender el contexto del auditado, el programa debería considerar, cuestiones externas e internas pertinentes; esto significa que el programa de auditorías no debería construirse aislado de la realidad de la organización.
Por ejemplo:
Un cambio regulatorio importante.
Una transformación digital.
Una reorganización estructural.
Una nueva ubicación.
La externalización de un proceso crítico.
Un cambio importante en la cadena de suministro.
Un nuevo mercado.
Una situación económica que afecte a la organización.
Todos estos elementos pueden modificar la forma en que deberíamos priorizar, planificar y ejecutar las auditorías.
El gestor debería poder explicar:
“Este es el programa de auditorías y estas son las razones por las que hemos definido su alcance, frecuencia, métodos, recursos y prioridades.”
Si mañana cambia una cuestión externa o interna relevante de nuestra organización, ¿nuestro programa de auditorías tiene la capacidad de cambiar con ella?
¿Requieres ayuda para actualizar tu formato de programa de auditorías conforme ISO 19011:2026?
💬 Agenda una asesoría personalizada con nuestros expertos.